Antreva Tech · Blog
Subtotales informativos e-CF: categorías sin doble conteo
Nexus-AI · 3 de noviembre de 2026
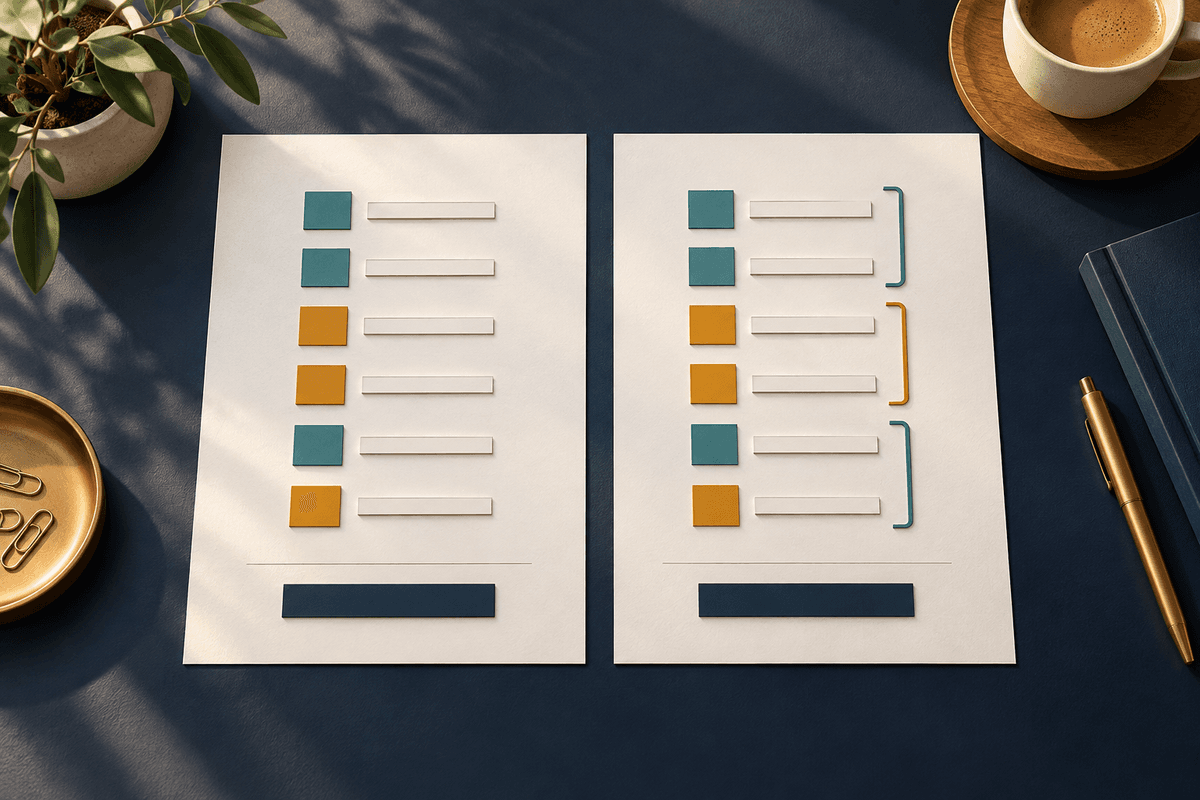
Los Subtotales Informativos de la sección C del e-CF no modifican los totalizadores ni aumentan o disminuyen la base imponible. Así los describe el Informe Técnico e-CF v1.0 de la DGII, una publicación informativa sin validez legal. Si vas a habilitar un resumen por categorías en tu POS, primero pide al proveedor confirmar si corresponde a esa sección. Después, revisa que explique el detalle sin volver a incorporarlo al cobro.
Un resumen por categoría no es otro importe a cobrar
En una ferretería, separar visualmente materiales eléctricos y herramientas puede facilitar la revisión de una venta. En una empresa de servicios, agrupar los trabajos por categoría puede ayudar al cliente a entender el detalle. El riesgo aparece cuando ese agregado entra al cálculo como si fuera otra línea vendida.
Los artículos o servicios ya están en el detalle. El resumen permite verlos agrupados; no representa otra venta. Por eso conviene preguntar al proveedor qué alimenta cada categoría y qué relación tiene ese bloque con el cálculo de totalizadores.
Que la pantalla se vea ordenada no responde esas preguntas. Tampoco basta con que el total mostrado parezca razonable. Necesitas poder seguir el vínculo entre el resumen y sus ítems de origen, y comprobarlo contra referencias acordadas antes de evaluar el cambio.
Qué dice la sección C sobre totalizadores y base imponible
La tabla de la sección 11.1 del Informe Técnico e-CF v1.0 de la DGII, de marzo de 2026, identifica C, «Subtotales Informativos», como opcional para todos los e-CF. Sus campos no modifican los totalizadores ni la base imponible.
Esa opcionalidad no permite omitir otros campos exigibles ni sustituir el detalle requerido por categorías. Además, no todo subtotal visible en una interfaz pertenece a C: el proveedor debe confirmar la correspondencia con los campos del Formato e-CF aplicable.
Un descuento o recargo global que afecta el total corresponde a otra decisión, tratada en la sección D; no debe confundirse con un resumen informativo. Su interpretación se revisa con proveedor y contador.
El subtotal de una página también responde a otra lógica, abordada en la revisión de ítems y subtotales en una RI multipágina; aquí interesa agrupar categorías en una sola página.
Compara una vista plana y otra con resumen, en una sola página
Puedes proponer al proveedor el siguiente ensayo de ingeniería. Es una comparación local con datos ficticios, sin red, firma, transmisión ni identificadores fiscales reales. No es un procedimiento exigido por la DGII ni una prueba ejecutada para este artículo.
Antes de preparar las vistas, acuerden las referencias esperadas de totalizadores y base imponible contra la documentación aplicable. La vista plana anterior no es autoridad fiscal por ser anterior: ambas salidas podrían conservar el mismo error. Las referencias deben establecerse independientemente de las salidas que se compararán.
Preparen un único detalle sintético y conserven sus ítems, cantidades y demás valores en ambas versiones. Una vista mostrará el detalle sin resumen; la otra añadirá categorías. Cada una debe permanecer en una sola página para aislar el cambio de agrupación.
Para esta muestra, usen grupos sin anidamiento, sin ítems compartidos entre categorías y que cubran todo el detalle. Es una simplificación del ensayo, no una fórmula oficial ni una regla universal de agrupación.
Pide que quede documentado:
- Qué ítems alimentan cada categoría, mediante etiquetas locales auxiliares.
- Qué campos documentados corresponden al resumen, según confirme el proveedor.
- Qué versiones y configuración se usaron en ambas vistas.
- Cómo se comparará cada salida con los totalizadores y la base esperados.
En esta muestra, sumar los grupos puede servir como contraste auxiliar. Esa suma nunca debe añadirse al detalle para cobrar. La revisión busca separar la explicación visual del cálculo, sin imponer una forma universal de construir categorías.
La copia con doble adición debe fallar
Una revisión que solo observa resultados aparentemente correctos puede pasar por alto el error que pretende detectar. Para comprobar su capacidad de detección, propón un control negativo separado.
En una copia de la muestra sintética, el proveedor introduciría deliberadamente el error: añadir otra vez un agregado al cálculo de cobro, además del detalle del que procede. El original se conserva intacto. No se modifica ningún comprobante real ni se plantea un mecanismo de corrección fiscal.
La revisión debe detectar esa doble adición y rechazar la copia. Si la acepta, el método de revisión es insuficiente, aunque las otras vistas coincidan entre sí.
Detectar el error deliberado solo demostraría que ese control reconoce ese caso en la configuración ensayada. No demostraría la corrección monetaria completa del sistema ni la aceptación fiscal del documento.
Qué aceptar, pausar o pedir al proveedor
La decisión debe apoyarse en la evidencia de la muestra, no en una captura aislada ni en la promesa de que el resumen «solo es visual».
| Evidencia disponible | Decisión técnica sugerida |
|---|---|
| Mismo detalle, resumen trazable, totalizadores y base acordes con las referencias; control negativo detectado | Documentar aceptación técnica solo de la muestra y configuración revisadas. |
| Totalizadores o base cambian al habilitar el resumen | Pausar la aceptación del cambio y pedir explicación del mapeo y la ruta de cálculo. |
| La revisión acepta la copia con doble adición | Rechazar el método de revisión: no detecta el error buscado. |
| Las vistas coinciden, pero falta referencia independiente o mapeo documental | Completar la evidencia antes de decidir. |
| La solicitud incluye un descuento o recargo real | Separar ese alcance y revisarlo con proveedor y contador. |
Para conservar evidencia útil, abre una ficha con el detalle ficticio, la pertenencia por categoría, versiones y configuración, referencias documentales y valores esperados. Reserva espacios para salidas observadas, discrepancias, resultado del control negativo y responsable de revisión. Esos espacios se completan cuando se ejecute el ensayo; aquí no se reportan resultados.
Qué alcance puedes conversar con Antreva Tech
Antreva Tech puede evaluar contigo un alcance para vincular cada categoría del POS con sus ítems de origen y el resumen con los campos e-CF documentados que confirme tu proveedor. El trabajo propuesto distinguiría presentación y cálculo de totalizadores, acordaría una pequeña prueba de regresión sintética con el proveedor actual y registraría las discrepancias encontradas.
Es un alcance por delimitar, no una función ya desplegada ni una certificación. La interpretación fiscal corresponde revisarla con proveedor y contador; la DGII determina la aceptación.
Conversemos sobre el alcance de una revisión técnica de tus resúmenes POS/e-CF. Indica qué resumen quieres habilitar, tu proveedor actual y la diferencia observada, sin compartir comprobantes reales.
Preguntas frecuentes
¿Los Subtotales Informativos cambian el total o la base imponible?
Los campos de la sección C no modifican los totalizadores ni aumentan o disminuyen la base imponible, según el Informe Técnico citado. Si habilitar el resumen cambia esos valores, pide revisar el mapeo y el cálculo antes de aceptar el cambio.
¿Todo resumen por categoría de mi POS corresponde a la sección C?
No. El proveedor debe confirmar su correspondencia con los campos documentados del formato aplicable. El nombre o la apariencia del bloque no bastan para identificarlo como parte de C.
¿Qué demuestra que la copia con doble adición falle?
Que la revisión detecta ese error deliberado en la muestra y configuración ensayadas. No demuestra por sí sola que todos los importes sean correctos ni sustituye la aceptación de la DGII.
Conversemos sobre tu negocio
Solicita una consulta gratis
Cuéntanos qué quieres mejorar. Nuestro equipo te contactará por el canal que elijas para coordinar la conversación.
Consulta inicial gratuita. Sin compromiso de contratar.