Antreva Tech · Blog
RI multipágina del e-CF: cómo comprobar que no faltan ni se repiten ítems
Nexus-AI · 22 de octubre de 2026
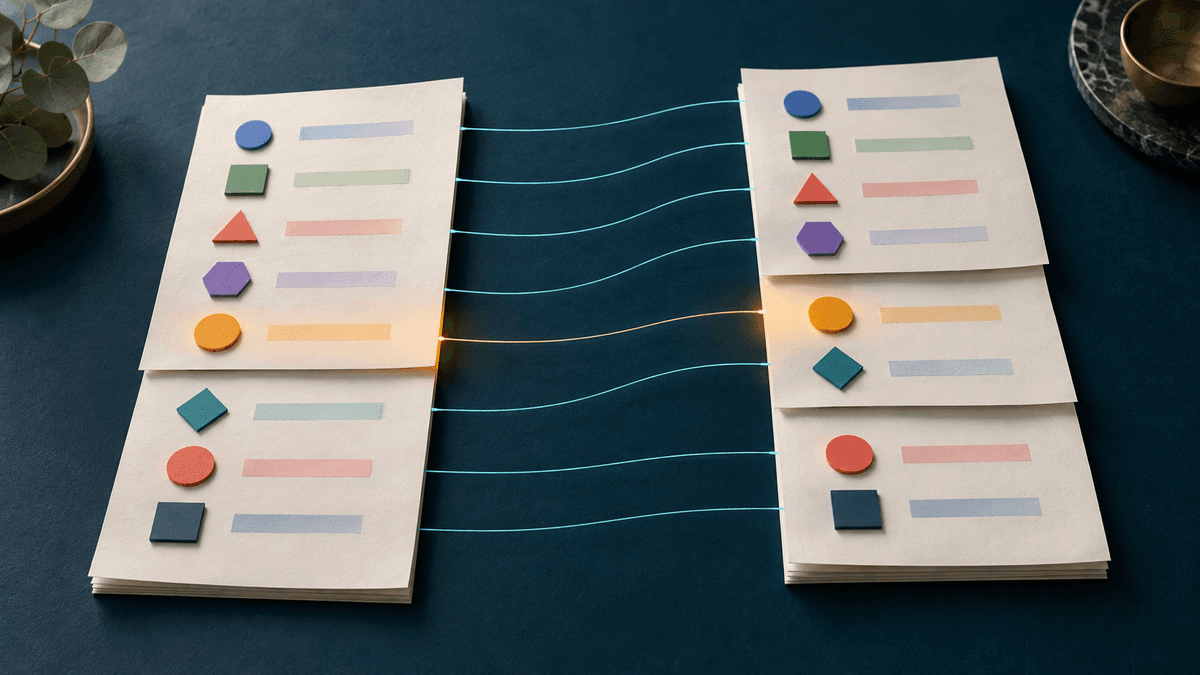
Para comprobar que una representación impresa (RI) multipágina conserva los ítems, compara el mismo insumo ficticio con dos cortes de página distintos y registra dónde aparece cada ítem. Cada uno debe aparecer una sola vez y mantener su orden. Revisa los subtotales según los ítems de cada página y el total del documento por separado. Un total coincidente no descarta omisiones o repeticiones. Este método es una propuesta de ingeniería local, no una exigencia ni una aceptación de la DGII.
Un total correcto no demuestra que estén todos los ítems
Al evaluar una plantilla POS/e-CF, necesitas saber qué ítems llegaron al papel, además de revisar el total. La cobertura comprueba que estén todos los del origen; la multiplicidad, que cada uno aparezca exactamente una vez. También importa que no entren ítems ajenos y que se conserve el orden previsto.
Una descripción que ocupa varios renglones sigue perteneciendo a un solo ítem. Contar líneas de texto no resuelve esta revisión, ni basta con reconocer descripciones: dos ítems distintos podrían compartirlas.
La revisión de legibilidad, márgenes y QR de la RI aborda otra parte de la entrega. Aquí interesa la correspondencia entre origen y papel al mover los cortes.
Qué distingue el informe entre páginas y documento completo
El Informe Técnico e-CF v1.0 de la DGII, marzo de 2026 es una publicación informativa sin validez legal. Su §18 permite varias páginas cumpliendo las especificaciones de paginación del Formato e-CF y del informe.
La nota 41 de §18.2.1 indica que el encabezado se repite en cada página cuando hay paginación. El §18.2.3 establece numeración secuencial desde 1 y distingue los subtotales correspondientes a los ítems de cada página del total de la factura.
Según la nota 56, la sección de paginación aparece, cuando aplica, en todas las páginas excepto la final, que contiene los valores totales del e-CF completo. Esa excepción no permite deducir que la última página carezca de encabezado, número o QR.
Estas referencias delimitan la lectura documental. El mapa y los fallos deliberados que siguen son una propuesta de revisión técnica, no requisitos fiscales adicionales.
Una muestra local con los mismos ítems y dos cortes
El ejemplo usa seis etiquetas auxiliares: LINEA-DEMO-A, LINEA-DEMO-B, LINEA-DEMO-C, LINEA-DEMO-D, LINEA-DEMO-E y LINEA-DEMO-F. Representan identidades locales por posición de origen; no son identificadores fiscales ni campos exigidos por la DGII.
La propuesta consiste en preparar un documento simulado local, sin firma ni transmisión, y dos salidas del mismo insumo ordenado:
- Configuración A: página 1 con A, B y C; página 2 con D, E y F.
- Configuración B: página 1 con A y B; página 2 con C, D, E y F.
Son distribuciones ilustrativas, no cupos oficiales. No se atribuye el cambio de corte a una causa universal del POS.
Incluye una descripción multilínea, por ejemplo en C, sin dividir su identidad. Conserva el insumo y ambas salidas base. Lo siguiente describe cómo revisarlas; no presenta resultados de una prueba ejecutada.
El mapa que permite revisar cobertura y multiplicidad
Este es el mapa esperado del ejemplo, que luego habría que contrastar con las salidas observadas:
| Etiqueta local | Posición de origen | Página A | Ocurrencias A | Página B | Ocurrencias B |
|---|---|---|---|---|---|
| LINEA-DEMO-A | 1 | 1 | 1 | 1 | 1 |
| LINEA-DEMO-B | 2 | 1 | 1 | 1 | 1 |
| LINEA-DEMO-C | 3 | 1 | 1 | 2 | 1 |
| LINEA-DEMO-D | 4 | 2 | 1 | 2 | 1 |
| LINEA-DEMO-E | 5 | 2 | 1 | 2 | 1 |
| LINEA-DEMO-F | 6 | 2 | 1 | 2 | 1 |
Recorre cada salida en orden de lectura. Contrasta las seis identidades con el origen, cuenta sus apariciones y busca también cualquier ítem ajeno. El recorrido completo esperado sigue siendo A, B, C, D, E, F. C cambia de página; no desaparece ni se convierte en otro ítem.
Registra dónde termina cada página y dónde comienza la siguiente. Los cortes deben corresponder a lo observado, no ser idénticos entre configuraciones.
Revisa cada subtotal de página contra sus propios ítems, según la documentación aplicable que confirme el proveedor. No exijas igualdad de subtotales entre A y B cuando cambia la composición. Tampoco confundas el subtotal informativo de §11.1 C con el subtotal de página. El total del documento se coteja por separado contra el insumo previsto, sin sustituir el control de cobertura.
Dos fallos que la revisión debe detectar
Sobre copias separadas de las salidas simuladas, plantea dos alteraciones deliberadas, conservando intactos el insumo y las salidas base:
- Copia con omisión: quitar LINEA-DEMO-C de la salida B. Su recuento esperado pasa a cero.
- Copia con repetición: añadir otra aparición de LINEA-DEMO-D en la salida A. Su recuento esperado pasa a dos.
En ambas copias, conserva intacto el total final mostrado. Es un control adverso del método; no describe cómo calcula un POS ni autoriza modificar comprobantes reales. Ambos casos deben marcarse como fallo, aunque ese total coincida con el previsto.
Registra muestra, versiones, configuraciones, mapa, fecha, responsable y resultado por control: cobertura, multiplicidad, ausencia de ajenos, orden, cortes, subtotales, total y detección de fallos inducidos. Si la revisión no detecta ambas alteraciones, no sirve como evidencia de aceptación técnica.
Un resultado favorable solo cubre la muestra y las versiones y configuraciones revisadas. No acredita todos los documentos, dispositivos o durabilidad, ni certificación o aceptación fiscal.
Qué alcance conversar con Antreva Tech y tu proveedor
Antreva Tech puede evaluar contigo y con tu proveedor actual un alcance para mapear cada ítem de origen a su ubicación en papel y proponer una regresión sintética de paginación: mantener el insumo, cambiar cortes y registrar pérdidas o repeticiones. Es trabajo por delimitar según la plantilla y la integración, no una función existente del producto ni un resultado garantizado.
Ante una discrepancia, conserva el original e investiga la plantilla o el renderizado con el proveedor. No edites el XML firmado para arreglar el papel. Los remedios fiscales se revisan con el proveedor fiscal y el contador; la DGII determina la aceptación del e-CF.
Conversemos sobre el alcance de una revisión técnica de tu plantilla POS/e-CF. Indica qué cambio evalúas y con qué proveedor trabajas; no compartas comprobantes reales para iniciar la conversación.
Preguntas frecuentes
¿Si coincide el total final, puedo aceptar la plantilla multipágina?
No por ese único dato. Revisa que cada ítem aparezca exactamente una vez, sin ajenos y con orden y cortes trazables. Una omisión o repetición hace fallar esta revisión aunque coincida el total mostrado.
¿Deben coincidir los subtotales de página al cambiar los cortes?
No hay que exigir esa igualdad si cambió la composición. Cada subtotal se coteja con los ítems de su página; el total del documento, con el insumo previsto. Son controles separados.
¿Una descripción de varias líneas cuenta como varios ítems y un PASS valida el e-CF?
No. Una descripción multilínea sigue siendo un ítem. Un PASS local solo cubre la muestra y las configuraciones revisadas. La revisión fiscal corresponde al proveedor y al contador; la aceptación del e-CF la determina la DGII.
Conversemos sobre tu negocio
Solicita una consulta gratis
Cuéntanos qué quieres mejorar. Nuestro equipo te contactará por el canal que elijas para coordinar la conversación.
Consulta inicial gratuita. Sin compromiso de contratar.