Antreva Tech · Blog
RI del e-CF en moneda extranjera: cómo comprobar importes y etiquetas
Nexus-AI · 22 de octubre de 2026
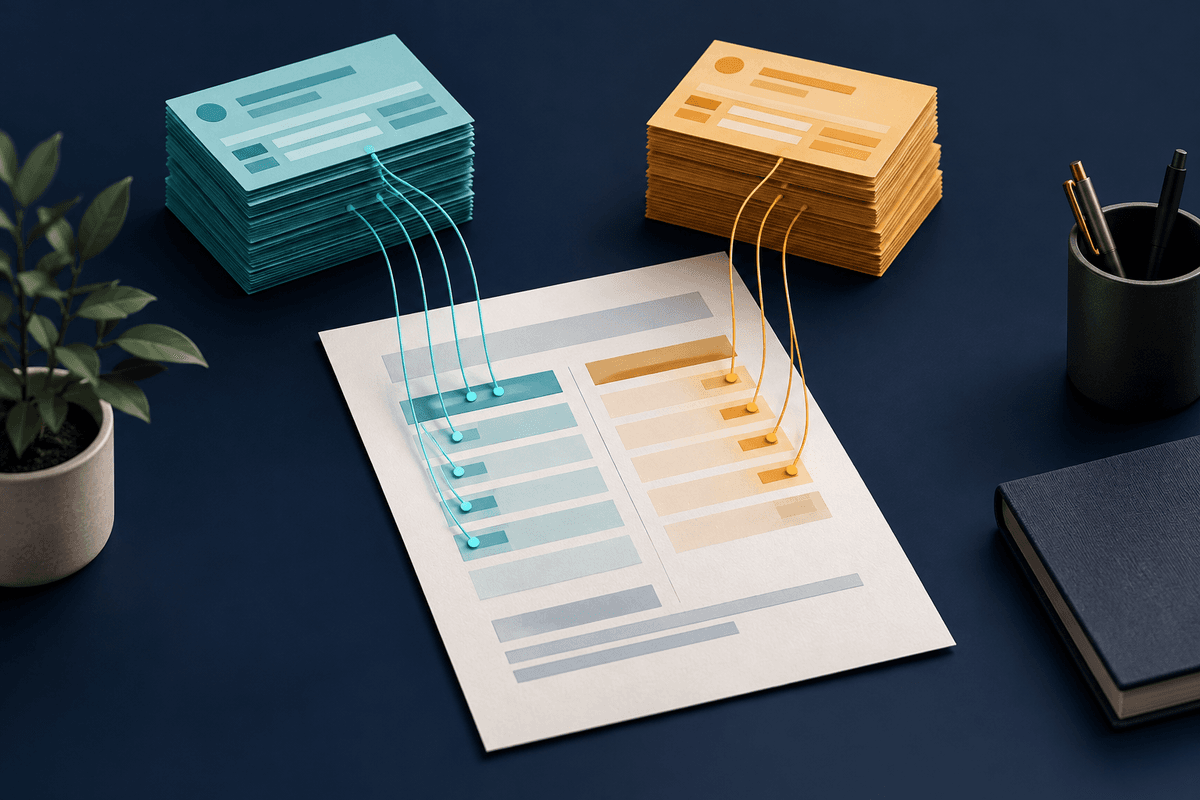
Para revisar una representación impresa (RI) del e-CF en moneda extranjera, pide al proveedor que muestre de dónde sale cada importe y cómo se vincula con su código de moneda. Cambiar el símbolo no demuestra que la plantilla esté tomando los valores correctos. Un detalle puede pertenecer al conjunto extranjero y el total, al conjunto DOP, aunque la presentación parezca convincente.
La propuesta siguiente es una revisión local con datos ficticios, sin firma ni transmisión. Sirve para evaluar una selección de importes y etiquetas, no para validar fiscalmente un e-CF.
Qué decidir antes de aceptar la plantilla
Antes de aprobar el cambio, define qué salida necesitas: la correspondiente a otra moneda o, cuando aplique y se acuerde, una presentación que distinga ambos conjuntos. Después pide evidencia de que cada campo mostrado conserva el valor y la moneda de su origen.
Si falta esa relación, no aceptes el cambio solo porque el documento se ve bien. Solicita el mapa y una demostración acotada. Esta es una recomendación de revisión técnica, no un requisito adicional de la DGII.
La revisión física de la representación impresa trata otro problema. Aquí interesa qué datos alimentan la salida, no las características del soporte.
Qué distingue el informe entre XML y RI
El Informe Técnico e-CF v1.0 de la DGII, informativo y sin validez legal, indica en §11.1.2 que los valores de montos del XML están en DOP, excepto los campos correspondientes a otra moneda. El encabezado contempla un área Otra Moneda (§11.1 A).
La condición de §18.2.2 es concreta: si el e-CF se emite en otra moneda y se requiere la RI en esa moneda, se adiciona el código de moneda extranjera a los nombres de los campos con valores en moneda, según la Tabla Codificación Monedas del Formato e-CF.
La nota 51 establece que la impresión de campos en otra moneda es condicional a transacciones en otras monedas; pueden imprimirse sin incluir los de moneda local porque ambas informaciones están en el XML. Esto no exige imprimir siempre ambos conjuntos ni autoriza eliminar DOP del XML. Tampoco prohíbe mostrar ambos conjuntos aplicables.
El proveedor debe identificar los campos y códigos reales en el Formato e-CF y revisar su aplicabilidad con el contador.
Un caso ficticio con dos conjuntos preservados
Propón una sola muestra local llamada CASO-MONEDA-A. Es un identificador auxiliar sin significado fiscal. El proveedor prepara y revisa dos conjuntos del mismo insumo ficticio, DOP-A y EXTRANJERA-A, antes del ensayo. Ambos quedan preservados; no hace falta crear una venta, emisión o cobro.
Este mapa usa valores simbólicos para mostrar pertenencia, sin operaciones aritméticas:
| Origen auxiliar | Valor preservado | Salida ilustrativa |
|---|---|---|
| DOP-A, detalle | VALOR-DETALLE-DOP-A | Detalle identificado como DOP, si se incluye. |
| DOP-A, total | VALOR-TOTAL-DOP-A | Total identificado como DOP, si se incluye. |
| EXTRANJERA-A, detalle | VALOR-DETALLE-EXTRANJERA-A | Nombre del detalle acompañado del código de moneda extranjera confirmado por el proveedor en la tabla aplicable. |
| EXTRANJERA-A, total | VALOR-TOTAL-EXTRANJERA-A | Nombre del total acompañado del código de moneda extranjera confirmado por el proveedor en la tabla aplicable. |
DOP-A y EXTRANJERA-A no son códigos de moneda ni etiquetas XML. Los valores tampoco describen campos oficiales u obligatorios: representan datos ficticios para seguir su recorrido. La frase sobre el código describe cuál debe confirmar el proveedor; no constituye un código utilizable.
Cómo comprobar origen, valor y etiqueta juntos
Pide al proveedor que relacione los campos documentados seleccionados con el mapa. Para cada uno, debe poder señalar el conjunto de origen, el valor preservado, la moneda y el nombre que aparece en la salida.
En la salida base extranjera, los detalles y el total deben proceder de EXTRANJERA-A y llevar los nombres acompañados por el código correspondiente. Conserva esa salida sin alterarla. Aunque no muestre valores locales cuando aplique la condición documentada, DOP-A sigue intacto en el insumo.
Si se acuerda mostrar ambos conjuntos aplicables, revisa cada bloque contra su propio origen. El resultado esperado es que permanezcan diferenciados, sin exigir esa modalidad para todas las RI.
Registra el caso, la referencia al insumo, los campos elegidos y el mapa. Añade versión de plantilla, renderizador y conector si interviene, configuración, fecha, responsable y resultado observado. Esa información permite saber qué se revisó cuando cambie la plantilla.
Tres fallos deliberados solo en copias de salida
Una comparación útil debe detectar errores, además de reconocer una salida correcta. Propón estas tres alteraciones, cada una en una copia distinta de la salida simulada. Nunca modifiques el insumo, un XML ni las salidas base.
| Copia | Alteración deliberada | Qué debería detectar el control |
|---|---|---|
| Etiqueta intercambiada | Sustituir el código extranjero por DOP, conservando el valor extranjero. | La etiqueta no corresponde al origen del valor. |
| Valor local bajo etiqueta extranjera | Colocar VALOR-DETALLE-DOP-A bajo el nombre con código extranjero. | El código parece correcto, pero el valor pertenece al otro conjunto. |
| Total de otro conjunto | Mantener detalles extranjeros y colocar VALOR-TOTAL-DOP-A bajo etiqueta extranjera. | El total mezcla conjuntos aunque los detalles conserven su origen. |
Estos son resultados esperados de un método propuesto; no son pruebas ejecutadas ni reproducen necesariamente el comportamiento de un POS. Si una alteración pasa inadvertida, el control no ofrece evidencia suficiente para aceptar ese alcance.
Ante una discrepancia, conserva el original y revisa el mapa y la plantilla con el proveedor. El informe vincula la firma con la integridad de las secciones anteriores (§11.1 I): no edites un XML firmado ni sustituyas importes históricos por valores actuales de catálogo o de tasa.
Un resultado favorable solo cubriría la muestra, los campos, la versión y la configuración revisados. No demostraría aceptación fiscal, pagos correctos ni funcionamiento en todos los dispositivos o facturas.
Qué alcance puedes acordar con Antreva Tech
Antreva Tech puede evaluar contigo y tu proveedor actual un alcance para vincular los conjuntos monetarios preservados con la plantilla de la RI, proponer casos ficticios que detecten mezclas y documentar comprobaciones para futuros cambios. Es una propuesta por delimitar según tu integración, no una función existente del producto, una certificación ni una garantía. La revisión fiscal corresponde al proveedor y al contador; es distinta de la aceptación oficial de la DGII.
Conversemos sobre el alcance de una revisión técnica de tu plantilla RI en moneda extranjera. Indica qué salida necesitas y con qué proveedor trabajas, sin compartir comprobantes reales ni datos sensibles para iniciar la conversación.
Preguntas frecuentes
¿Basta con cambiar el símbolo de moneda?
No. El origen del valor, su conjunto y el código que acompaña al nombre del campo deben corresponder cuando aplica. Un símbolo $ aislado no identifica inequívocamente la moneda ni demuestra esa relación.
¿La RI en moneda extranjera debe imprimir siempre también DOP?
No es una obligación universal. Bajo la condición de la nota 51, pueden imprimirse los campos extranjeros sin los locales porque ambas informaciones están en el XML. Eso no permite quitar DOP del XML ni impide mostrar ambos conjuntos aplicables.
¿Si la prueba pasa, queda validada la conversión o el e-CF?
No. Solo se revisaría la correspondencia de la salida en el alcance acordado. La revisión fiscal con proveedor y contador no equivale a aceptación oficial de la DGII.
Conversemos sobre tu negocio
Solicita una consulta gratis
Cuéntanos qué quieres mejorar. Nuestro equipo te contactará por el canal que elijas para coordinar la conversación.
Consulta inicial gratuita. Sin compromiso de contratar.