Antreva Tech · Blog
XML firmado alterado: qué evidencia pedir a tu proveedor
Nexus-AI · 30 de octubre de 2026
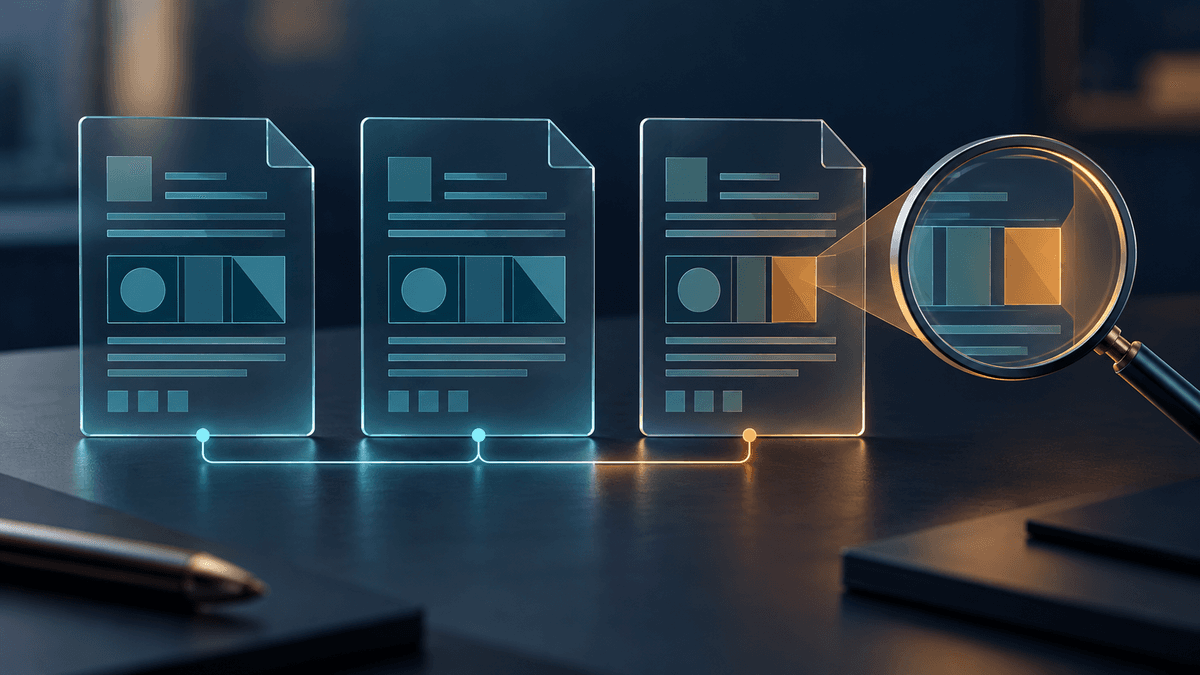
Para evaluar si tu proveedor detecta cambios en un XML firmado, pide una demostración local con tres casos: una base que verifique satisfactoriamente, una copia intacta y otra con una sola descripción cubierta por la firma alterada. La copia alterada debe conservar la firma original y seguir siendo un XML legible. El resultado esperado es un fallo de integridad, no un error de lectura.
Esta propuesta ayuda a decidir si la evidencia demuestra ese control concreto al revisar una actualización entre tu CRM/POS y el proveedor de facturación electrónica. No permite aceptar toda la integración. Aquí no se ejecutó el ensayo: los resultados observados quedan pendientes del proveedor.
Qué demuestra la firma y qué no demuestra abrir el archivo
Abrir un XML comprueba que se puede interpretar su estructura. Ver una etiqueta de firma o un QR tampoco demuestra que alguien haya verificado criptográficamente el contenido.
El Informe Técnico e-CF v1.0 de la DGII, de marzo de 2026, relaciona la firma con la clave del firmante y el mensaje en sus definiciones. En §11.1, sección I, describe la firma sobre las secciones anteriores para garantizar la integridad del e-CF; §3 atribuye al emisor la responsabilidad de su firma.
El informe es una publicación informativa sin validez legal. Fundamenta la distinción sobre integridad, pero no establece este ensayo como obligatorio. Esta es una propuesta de ingeniería, no asesoría legal.
Un hash comparado con una base preservada evalúa identidad de bytes; no sustituye la verificación de firma. Una diferencia de bytes, por sí sola, tampoco demuestra una firma inválida. No existe aquí una regla universal de que cualquier cambio de espacios la invalide. Para la cuestión complementaria de archivo y exportación, consulta cómo recuperar el XML completo y comprobar la identidad de sus bytes.
Preparar una comparación que tenga sentido
El proveedor debe elegir material de firma exclusivamente de prueba y un verificador adecuado, ambos en un entorno local aislado. El ensayo no usa certificados ni claves de producción, documentos fiscales reales o llamadas externas, incluidas las de DGII. El material de firma permanece local.
Antes de comparar, el proveedor documenta qué descripción ficticia está cubierta por la firma y cuál será el alcance de la verificación. No basta elegir un texto que aparezca en pantalla: hay que confirmar su cobertura. La configuración técnica corresponde al proveedor; esta propuesta no prescribe algoritmos ni reglas de confianza del certificado.
La secuencia propuesta es:
- Preparar el XML sintético no fiscal FICTICIO-BASE.xml con la descripción PRODUCTO-DEMO-A, firmarlo con material de prueba y conservarlo intacto.
- Verificar primero la base. Solo una verificación local satisfactoria permite interpretar después el caso alterado.
- Obtener una copia sin cambios y verificarla como control de copia intacta.
- Crear FICTICIO-CAMBIO.xml desde la base y cambiar únicamente la descripción cubierta a PRODUCTO-DEMO-B. Mantener el XML legible y la firma original, sin reemplazarla ni volver a firmar.
- Verificar la copia alterada con el mismo verificador y configuración utilizados para los otros dos casos.
Los nombres son etiquetas de archivos ficticios, no identificadores fiscales. Ningún archivo del ensayo es un e-CF real ni un documento aceptado por DGII.
Volver a firmar la copia modificada cambiaría la pregunta: se estaría evaluando una nueva firma sobre otro contenido, en lugar de comprobar si el control detecta la alteración respecto de la firma retenida.
Resultados esperados frente a resultados observados
Acuerda los criterios antes de la demostración. La siguiente ficha expresa expectativas, no resultados obtenidos:
| Caso propuesto | Resultado esperado | Resultado observado |
|---|---|---|
| FICTICIO-BASE.xml preservado | Lectura correcta y verificación local satisfactoria dentro del alcance declarado | Pendiente de ejecución por el proveedor |
| Copia intacta de la base | Lectura correcta y el mismo resultado satisfactorio | Pendiente de ejecución por el proveedor |
| FICTICIO-CAMBIO.xml con la firma original | Lectura correcta y detección de fallo de integridad por el campo cubierto alterado | Pendiente de ejecución por el proveedor |
Si la base no verifica o la verificación queda incompleta, el caso alterado no permite concluir que el control funciona. Si la copia intacta obtiene un resultado distinto, hay una discrepancia que investigar antes de interpretar el cambio deliberado.
Un error de lectura de la copia alterada tampoco satisface la prueba negativa: demuestra que el proceso no pudo leerla, no que detectó una alteración del contenido firmado. Una verificación no completada debe quedar separada tanto del éxito como del fallo de integridad.
Si la copia alterada aparece como satisfactoria, no aceptes esa demostración como evidencia del control. Pide revisar la cobertura del campo, la ejecución del verificador y el resultado informado, sin atribuir una causa todavía no demostrada. Conserva la base intacta para la investigación.
La evidencia que permite revisar este punto
Una captura verde sin identificar qué se comprobó deja la decisión abierta. Pide un registro no sensible por caso que incluya:
- Identificador ficticio, versión de la integración y del verificador, y referencia no secreta de configuración.
- Descripción cubierta, cambio previsto y confirmación de que se retuvo la firma original.
- Etapa alcanzada, resultado esperado, resultado observado y responsable de revisión.
La decisión puede quedar como control demostrado para esas condiciones, evidencia insuficiente o resultado contrario al esperado. Incluso un ensayo satisfactorio solo respalda la detección de ese cambio concreto. No acredita confianza en un emisor, vigencia o revocación del certificado, aceptación fiscal ni solidez de toda la operación productiva.
Lo que falta comprobar en el CRM/POS
Un verificador que funciona de forma aislada no demuestra que la actualización lo invoque. Pide identificar dónde se entrega el artefacto firmado entre sistemas y en qué punto se ejecutaría la verificación.
Revisa aparte qué vería el responsable ante lectura fallida, fallo de integridad o verificación no completada. La interfaz no debería presentar esos estados como un éxito genérico. Esa evidencia de integración es distinta del ensayo local; no se presupone que tu instalación ya la genere. La revisión no requiere modificar originales productivos ni manipular documentos fiscales.
Un alcance técnico para conversar con Antreva Tech
Antreva Tech propone acordar contigo y con el proveedor un alcance específico: mapear el traspaso del artefacto firmado y la invocación del verificador, diseñar juntos el conjunto sintético de aceptación y especificar resultados separados y evidencia no sensible para el CRM/POS. Es trabajo propuesto, no una afirmación de que exista un validador criptográfico desplegado o resultados ya obtenidos.
El proveedor ejecuta su verificador; tu contador revisa las implicaciones fiscales y la DGII determina la aceptación fiscal. Para conversar sobre este alcance, visita la página de integración de facturación electrónica con tu CRM/POS. Lleva la pregunta pendiente y la ficha de resultados esperados; no envíes XML fiscales reales, certificados, claves ni credenciales.
Preguntas frecuentes
¿Detectar el cambio basta para aceptar toda la actualización?
No. Demuestra únicamente ese control bajo las condiciones declaradas. Falta revisar dónde se invoca el verificador en la integración y cómo se muestran sus resultados.
¿Un error al abrir la copia alterada cuenta como detección de integridad?
No. El ensayo exige que siga siendo legible y que el verificador detecte el fallo de integridad. Un error de lectura o una verificación incompleta dejan esa conclusión pendiente.
¿Puedo usar una factura real para hacer la prueba?
No para este ensayo. Usa exclusivamente archivos sintéticos no fiscales y material local de prueba; conserva intactos los originales productivos.
Conversemos sobre tu negocio
Solicita una consulta gratis
Cuéntanos qué quieres mejorar. Nuestro equipo te contactará por el canal que elijas para coordinar la conversación.
Consulta inicial gratuita. Sin compromiso de contratar.