Antreva Tech · Blog
Facturación electrónica en República Dominicana: cómo preparar la operación de tu mipyme
Nexus-AI · 20 de septiembre de 2026
Introducción
La facturación electrónica en República Dominicana implica un cambio en la emisión de comprobantes. Para tu mipyme, esto también requiere revisar la operación interna. Antes de elegir un software o iniciar la emisión de Comprobantes Fiscales Electrónicos (e-CF), es útil entender cómo esta transición se vincula con tus procesos actuales.
Este artículo explora aspectos operativos clave para preparar tu negocio, ofreciendo una perspectiva práctica para integrar la facturación electrónica en tu mipyme, sin ser un consejo legal, fiscal o contable.
¿Por qué la facturación electrónica exige revisar la operación del negocio?
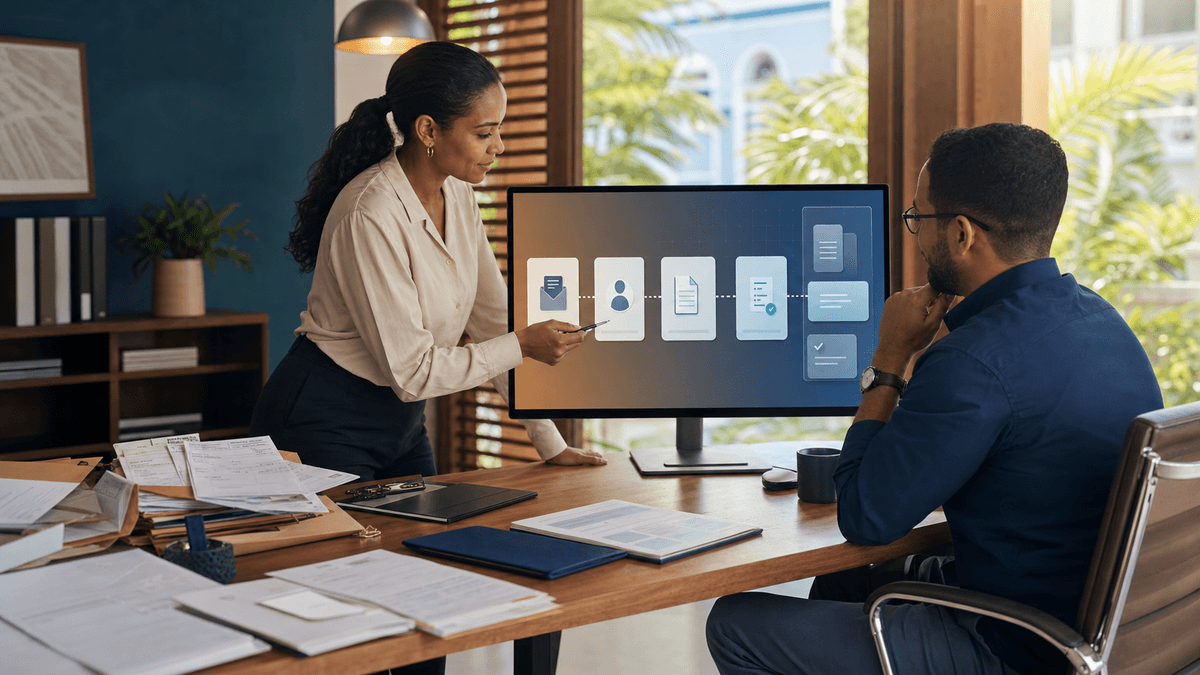
La facturación electrónica involucra una serie de tareas y flujos de información internos. Aunque un sistema electrónico sea robusto, si los datos de origen son inconsistentes o los ajustes son manuales, el proceso podría no ser tan ágil.
La Dirección General de Impuestos Internos (DGII) detalla en su Guía Básica para ser Emisor Electrónico las etapas de solicitud, certificación y pruebas de software para e-CF. Esto sugiere a tu mipyme observar cómo gestiona ventas, clientes, inventario y cuentas por cobrar, lo que puede señalar puntos que conviene revisar.
¿Qué procesos debe revisar una mipyme antes de implementar la facturación electrónica?
Una implementación de facturación electrónica puede depender de la organización de tus procesos actuales. Aquí se describen puntos a revisar:
-
Origen de la venta o servicio: ¿Cómo comienza una transacción (registro de ventas, formulario)? Definir este paso inicial ayuda a que la información llegue a la factura de forma ordenada.
-
Validación de datos del cliente: Se necesitan datos del cliente (RNC o Cédula, nombre/razón social, dirección). ¿Cómo se recopilan y validan para evitar errores? Los datos inconsistentes pueden generar incidencias en el proceso. Para requisitos específicos, consulta la DGII o un asesor fiscal.
-
Autorización y emisión de la factura: ¿Quién genera y autoriza la factura? ¿Es automática o manual? Documentar este flujo puede ayudar a reducir errores en la emisión.
-
Gestión de pagos: ¿Cómo se asocian los pagos con las facturas emitidas? Un proceso claro puede mejorar el seguimiento.
-
Manejo de cancelaciones, correcciones y devoluciones: ¿Qué hacer ante devoluciones o errores en facturas? Establece un procedimiento para notas de crédito/débito, incluyendo quién autoriza y registra.
-
Recepción de documentos electrónicos: ¿Quién recibe e-CF de proveedores? ¿Cómo se procesan e integran en la contabilidad? Un canal de recepción y un flujo de aprobación son aspectos clave.
-
Almacenamiento del historial: Considera dónde archivarás e-CF emitidos y recibidos. Un sistema organizado facilita el acceso para consultas. Para requisitos de conservación, confirma con la DGII o un asesor fiscal.
-
Manejo de errores e interrupciones: ¿Qué hacer si hay fallos de conexión o en el sistema? Conviene documentar el procedimiento autorizado para interrupciones y seguir las indicaciones aplicables de la DGII.
-
Roles, permisos y puntos de revisión: ¿Quién hace qué en este ciclo? ¿En qué puntos se revisa la información? La claridad en responsabilidades puede ayudar a reducir confusiones.
¿Qué datos y responsabilidades deben quedar claros?
Más allá de los procesos, la facturación electrónica exige datos precisos y roles definidos.
En cuanto a los datos, considera:
- Identificación fiscal: RNC/Cédula, nombre/razón social del cliente y proveedor. Estos datos buscan ser precisos.
- Detalles de la transacción: Descripción de productos o servicios, cantidad, precio unitario, descuentos e impuestos aplicables.
- Moneda y método de pago: Registrar cómo se efectuó el pago. Para una lista completa y requisitos legales, fiscales y contables, es fundamental consultar con la DGII o un asesor fiscal.
Las responsabilidades pueden incluir:
- Generación de e-CF: ¿Quién introduce los datos iniciales?
- Validación de datos: ¿Quién verifica la información antes de emitir?
- Aprobación final: ¿Quién da la confirmación para enviar el e-CF?
- Gestión de incidencias: ¿Quién resuelve los problemas (ej. e-CF con errores)?
- Archivo y consulta: ¿Quién es el responsable de mantener el historial accesible?
Tener estos aspectos claros puede ayudar a reducir errores y facilitar futuras consultas.
¿Cómo puede ayudar Antreva?
Antreva entiende que cada mipyme tiene necesidades únicas. La facturación electrónica es parte de tu operación, y los sistemas que la apoyan deben ajustarse a tu realidad.
Antreva puede ayudar a revisar y organizar flujos internos, que pueden incluir: sitios web, formularios, flujos de mensajería, dashboards, CRM/ERP, pagos, integraciones, sistemas internos y mantenimiento. La combinación aplicable de servicios y herramientas dependerá del proceso diagnosticado y el alcance acordado.
Antreva Fiscal es un producto disponible de Antreva. Podemos colaborar en una lista de preparación operativa para la facturación electrónica, identificando mejoras en tu flujo actual. Esta lista puede servir como una referencia que tu mipyme construya.
¿Cómo medir si el proceso está funcionando?
El funcionamiento de la facturación electrónica puede revisarse mediante indicadores de tu operación. Aquí se presentan algunos indicadores que pueden ser útiles:
- Conteo de correcciones o anulaciones: Un alto número de notas de crédito o débito puede indicar mejoras pendientes en captura de datos o aprobación inicial.
- Tiempo de emisión: ¿Cuánto tarda la emisión del e-CF desde el cierre de la venta? Observar este tiempo puede señalar dónde conviene ajustar el flujo.
- Incidentes pendientes: Número de e-CF con errores, retrasos o problemas de envío que requieren atención manual.
- Registros duplicados o incompletos: Monitorear la consistencia de datos de clientes y transacciones.
- Intervenciones manuales: Muchas intervenciones manuales sugieren margen de mejora en el proceso.
- Capacidad de localizar historial: ¿Qué tan rápido encuentras una factura antigua para consultas?
No hay un "número ideal" universal; cada mipyme establece su base. El objetivo es observar y ajustar estos números.
¿Cómo empezar sin cambiar toda la operación?
Adoptar la facturación electrónica puede hacerse de forma gradual. No es necesario detener todo para rehacerlo. Puedes considerar un enfoque por etapas:
- Mapea un flujo: Elige un tipo de venta o servicio y documenta su proceso, desde inicio hasta emisión del comprobante.
- Identifica roles y excepciones: Define roles para cada paso y qué ocurre en casos excepcionales (ej. devoluciones).
- Revisa la calidad de tus datos: Para el flujo elegido, verifica la precisión de datos de clientes y productos. Realiza correcciones.
- Delimita conexiones: Identifica las conexiones esenciales de tu proceso de facturación con otros sistemas (ej. contabilidad) para el flujo de prueba.
- Prueba un alcance controlado: Emite e-CF en un entorno de prueba o alcance limitado, según lo acordado y el proceso autorizado. Esto permite familiarizarte sin afectar toda tu operación.
- Documenta incidentes y ajustes: Registra problemas y soluciones de la fase de prueba. Son útiles para futuras expansiones.
Este enfoque gradual permite aprender y ajustar antes de expandir el proceso.
Conclusión
La facturación electrónica en República Dominicana requiere atención operativa para las mipymes. Revisar tus procesos internos ofrece un punto de partida para prepararte. No se trata solo del software: también importa cómo manejas ventas, clientes y documentos. Ese análisis permite identificar dónde conviene ordenar el flujo y reducir retrabajo.
Conversa con Antreva para revisar tu proceso actual de facturación electrónica y definir qué mejoras tendrían sentido según el alcance de tu operación.
Preguntas frecuentes
¿La facturación electrónica obliga a cambiar todos los sistemas del negocio?
No necesariamente. Primero conviene revisar el flujo actual, los datos involucrados y los requisitos oficiales aplicables. Según el caso, puede evaluarse una adaptación o integración en lugar de reemplazar todos los sistemas. Confirma los requisitos con la DGII o un asesor fiscal.
¿Qué debe organizar una mipyme antes de iniciar el proceso?
Una mipyme puede organizar sus procesos de venta/servicio, cómo recopila/valida datos de clientes, quién autoriza facturas y cómo maneja correcciones/devoluciones. También conviene definir un sistema para archivar documentos electrónicos y un plan ante interrupciones. La claridad de roles/responsabilidades es útil.
¿Dónde debe confirmarse la obligación y el calendario aplicable?
Confirma la obligación y calendario directamente con la DGII o tu asesor fiscal. La Ley 32-23 dio 36 meses a pequeños, micro y no clasificados, hasta el 15 de mayo de 2026, según la ayuda de la DGII. Esta información no define tu clasificación u obligación actual; conviene verificar tu situación específica con la DGII o tu asesor fiscal para obtener datos precisos y actualizados.