Antreva Tech · Blog
¿Tu POS aplica el mismo descuento una o dos veces al preparar el e-CF?
Nexus-AI · 3 de noviembre de 2026
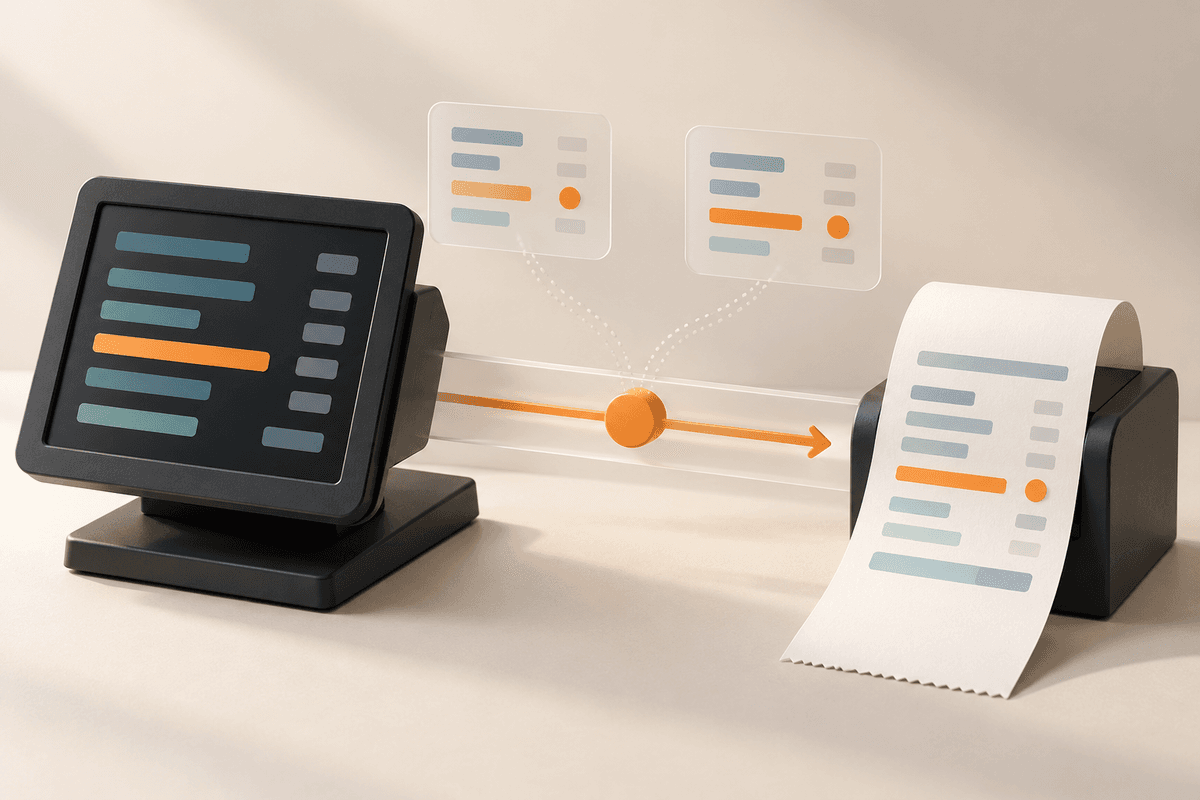
Ver el mismo descuento en el POS y en la representación impresa (RI) del e-CF no demuestra que se haya restado dos veces. Para distinguir una repetición visual de una aplicación duplicada, necesitas seguir el ajuste pactado y revisar las operaciones de cálculo, no solo comparar pantallas.
La pregunta práctica es qué recibe cada paso: un importe pendiente de descontar o uno que ya viene ajustado. Si esa diferencia no está documentada, una descripción repetida puede levantar una falsa alarma y una segunda resta puede pasar inadvertida.
Mostrar el descuento y aplicarlo son cosas distintas
Un descuento puede aparecer como información en varios puntos del recorrido. Mostrar su descripción no equivale a ejecutar otra resta. Tampoco basta con que el importe final parezca razonable para dar por explicado el cálculo.
Empieza por identificar el acuerdo comercial: quién lo confirmó, sobre qué conjunto se pactó y qué ajuste corresponde realizar. Dos descuentos distintos pueden compartir descripción o importe. No los trates como uno solo por esa coincidencia; tampoco conviertas cada aparición del mismo descuento en un ajuste nuevo.
Después sigue su recorrido: origen en el POS, cálculo, documento preparado localmente y RI. En cada paso, separa lo que se muestra de lo que modifica el importe. Esa distinción permite hacerle al proveedor una pregunta concreta sobre dónde se ejecutó la operación.
Qué distingue el informe entre línea y global
El Informe Técnico e-CF v1.0 de la DGII, de marzo de 2026, se presenta como una publicación informativa sin validez legal. Sus referencias ayudan a formular la revisión, pero no sustituyen la confirmación del formato aplicable.
La sección 11.1 D describe descuentos o recargos globales que afectan el total como condicionales. La sección 11.1.1 explica esa obligatoriedad condicional e incluye el caso de ajustes globales que afectan el total. Esto no permite clasificar automáticamente toda promoción del POS como descuento global.
Para la RI, la sección 18.2.2 relaciona el descuento de línea, cuando aplica, con el Monto Descuento de esa línea. La descripción del descuento global, su porcentaje y su monto, según correspondan, se distinguen de ese dato de línea; véase también la nota 50.
Las referencias de la sección 18.2.2 describen presentación, no una fórmula de cálculo. El proveedor debe confirmar la aplicabilidad y correspondencia de campos contra el Formato e-CF correspondiente. No se puede inferir un mapeo universal ni concluir que dos apariciones representan dos restas.
Un descuento pactado debe cambiar el cálculo una vez
Imagina este único caso ficticio: dos referencias sintéticas suman 1500 y el acuerdo consiste en descontar 150 sobre ese conjunto. Aquí sí debe cambiar la aritmética, una sola vez, porque ese es el ajuste acordado.
Es aritmética simple sin impuestos, no una factura, un total fiscal ni una fórmula e-CF. Todos los resultados son esperados, no observados: no se ejecutó ninguna prueba para este artículo.
| Parte del caso sintético | Resultado esperado |
|---|---|
| Suma de referencias | 1000 + 500 = 1500 |
| Aplicación única del descuento pactado | 1500 − 150 = 1350 |
| Segunda aplicación hipotética del mismo descuento | 1500 − 150 − 150 = 1200 |
Si el siguiente paso recibe 1350, ya recibe el importe ajustado. Volver a restar el mismo descuento produciría 1200 en este supuesto. Si recibe 1500, la resta todavía está pendiente. Por eso importa conocer el significado del importe recibido, además de su valor.
Si la descripción aparece en el documento preparado y en la RI, pero la traza documenta una sola resta, la repetición visual no demuestra duplicación matemática. Llegar a 1350 tampoco acredita por sí solo todo el recorrido: hace falta revisar cómo se obtuvo.
Ficha para seguir la procedencia del ajuste
Puedes copiar esta ficha para conversar con tu proveedor. Es un control local propuesto, no un formulario ni un requisito de la DGII. Dedica una ficha a cada ajuste comercial identificado y utiliza datos ficticios para delimitar la revisión.
| Dato de control | Qué registrar |
|---|---|
| Identidad y origen | Referencia interna del ajuste, condición pactada y quién la confirmó. |
| Alcance comercial | Conjunto sobre el que se acordó y si el importe llega ajustado al siguiente paso. |
| Recorrido | Origen POS → cálculo → documento preparado localmente → RI. |
| Operación por paso | Valor recibido, operación efectuada y valor entregado; distinguir mostrar de aplicar. |
| Correspondencia documental | Campo aplicable y referencia del Formato e-CF que confirme el proveedor. |
| Evidencia | Versión y configuración revisadas, resultado esperado y espacio para el observado. |
| Seguimiento | Discrepancia, responsable de explicarla y decisión pendiente. |
El alcance comercial describe lo pactado; no establece cómo debe tratarse fiscalmente. Si todavía no se ha realizado la revisión local, deja el resultado observado sin completar. No copies el resultado esperado como si fuera evidencia obtenida.
Pide que cada paso explique su entrada y salida. Una captura puede mostrar dónde aparece el descuento, pero no necesariamente revela qué operación produjo el importe. La evidencia debe permitir relacionar esa aparición con el ajuste de origen.
Qué puedes decidir con esa evidencia
Si falta la traza, solicita los pasos de cálculo antes de atribuir una duplicación. Pregunta expresamente si el importe entrante ya incluye el descuento y dónde se realiza la única aplicación pactada.
Si se documenta una segunda resta del mismo ajuste sin otro acuerdo comercial, pausa la aceptación técnica de ese recorrido y pide una explicación al proveedor. Esta recomendación se refiere a la revisión local propuesta: no instruye modificar comprobantes fiscales.
Si solo hay repetición visual y una aplicación documentada, registra esa conclusión limitada. Haber explicado ese descuento no demuestra que todo el documento sea correcto. El ejercicio sería local, sin firma ni transmisión y sin modificar comprobantes fiscales.
Si también necesitas revisar la precisión del precio, puedes consultar cómo detectar el redondeo prematuro del precio unitario, un problema distinto de comprobar que el descuento se aplique una sola vez.
Qué alcance conversar con Antreva Tech
Antreva Tech puede evaluar contigo un alcance propuesto para mapear origen → cálculo → documento preparado → RI junto a tu proveedor actual. La revisión buscaría relacionar el descuento con los campos que el proveedor confirme y conservar evidencia local para dar visibilidad operativa a cada paso. No se presenta como funcionalidad existente, integración desplegada ni certificación.
La interpretación fiscal corresponde al proveedor y al contador; la DGII determina la aceptación. Para conversar sobre revisar el recorrido de tus descuentos entre POS y e-CF, basta con describir tu proveedor actual, el punto donde observas la diferencia y el ajuste sin datos sensibles. No envíes credenciales, comprobantes reales ni datos de clientes.
Preguntas frecuentes
¿Ver el descuento en detalle y resumen significa que se restó dos veces?
No necesariamente. Relaciona ambas apariciones con el ajuste pactado y revisa si muestran información o ejecutan una operación adicional.
¿Todo descuento del POS debe tratarse como descuento global?
No se deduce del informe. El proveedor confirma campos y condiciones del formato aplicable; la interpretación fiscal se revisa con el proveedor y el contador.
¿La ficha demuestra que la DGII aceptará el documento?
No. Sirve para revisar un recorrido delimitado con datos ficticios. No sustituye la aceptación de la DGII.
Conversemos sobre tu negocio
Solicita una consulta gratis
Cuéntanos qué quieres mejorar. Nuestro equipo te contactará por el canal que elijas para coordinar la conversación.
Consulta inicial gratuita. Sin compromiso de contratar.