Antreva Tech · Blog
Cierre operativo mensual: cómo conciliar ventas, cobros e inventario antes de confiar en un dashboard
Nexus-AI · 20 de septiembre de 2026
Introducción
Un dashboard puede mostrar ventas, cobros, inventario y cuentas pendientes en una sola pantalla. Sin embargo, esa vista depende de los registros que recibe. Si una venta aparece duplicada, un cobro quedó anotado en otro lugar o una salida de mercancía nunca se registró, el dashboard ordenará la información sin corregir la diferencia.
Para una mipyme dominicana, el cierre operativo mensual es una pausa de control. El dueño o la persona responsable compara lo vendido, lo cobrado, lo entregado y lo pendiente antes de tomar decisiones con esos números. No requiere empezar con un sistema nuevo. Requiere una rutina clara, responsables definidos y documentos que puedan compararse.
¿Qué es un cierre operativo mensual?
Es una revisión periódica de lo que ocurrió en el negocio durante un mes. Su propósito es confirmar que las operaciones registradas coincidan con sus respaldos y que las diferencias queden explicadas. Incluye ventas realizadas, dinero recibido, movimientos de inventario, compromisos abiertos y decisiones que afectarán el mes siguiente.
No sustituye el trabajo contable ni la preparación de impuestos. Se concentra en la operación diaria: qué se vendió, qué falta por cobrar, qué mercancía entró o salió y qué promesas siguen abiertas. Al terminar, el negocio debe tener una versión acordada de los datos y una lista corta de asuntos por resolver.
¿Qué información debe conciliar el negocio cada mes?
Conviene reunir los registros de ventas, comprobantes de cobro, movimientos bancarios relacionados con la operación, notas de crédito, devoluciones, entradas y salidas de inventario, órdenes abiertas y cuentas por cobrar. También deben aparecer los descuentos autorizados, anticipos, pagos parciales y cancelaciones que cambien el total esperado.
Cada dato necesita una fuente y una persona responsable. Por ejemplo, ventas puede entregar el listado de operaciones; caja, los cobros recibidos; almacén, los movimientos de productos; y el dueño, las excepciones aprobadas. Si dos registros muestran montos distintos, la diferencia se anota con fecha, causa conocida, responsable y próximo paso. Borrarla para cuadrar el total solo oculta el problema.
¿Cómo revisar ventas, cobros y movimientos de inventario?
Empieza con un período cerrado: desde el primer hasta el último día del mes. Compara cada venta con su cobro y su estado. Puede estar pagada, parcialmente pagada, pendiente, cancelada o devuelta. Separa las ventas a crédito de las cobradas al momento. Así evitas tratar una factura emitida como dinero disponible cuando todavía existe una cuenta por cobrar.
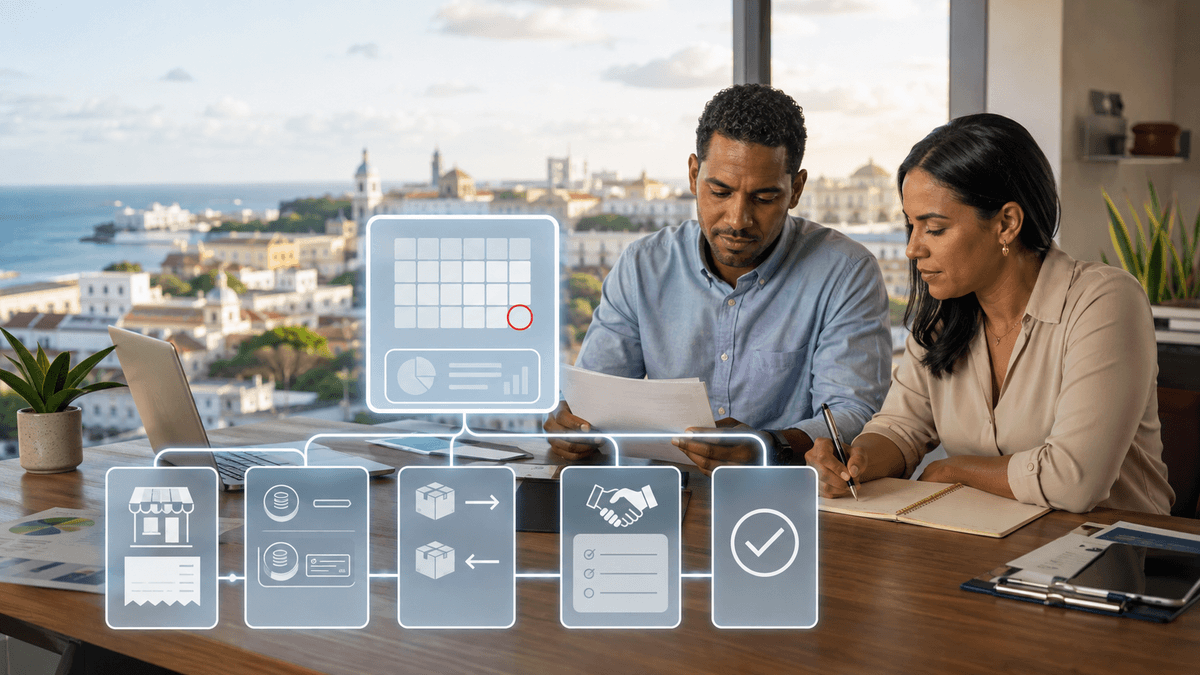
Luego compara lo vendido con las salidas de inventario. Revisa cantidades, fechas, devoluciones y ajustes por daño, consumo interno o error de registro. Si el inventario físico no coincide con el registro, documenta la diferencia antes de modificar el saldo. La revisión debe permitir seguir una operación desde la venta hasta el cobro y, cuando aplique, hasta la salida del producto. Las diferencias sin explicación pasan a una lista de seguimiento.
¿Cómo registrar compromisos pendientes y decisiones del dueño?
Muchas diferencias no nacen en una venta. Surgen de acuerdos tomados por conversación: una prórroga para un cliente, un descuento especial, una compra aprobada, una entrega pendiente o un gasto que todavía no tiene comprobante. Si esos compromisos no quedan registrados, el próximo cierre comienza con información incompleta.
Usa un registro sencillo con fecha, descripción, monto si aplica, persona responsable, fecha esperada y estado. Añade la decisión del dueño y el motivo cuando se trate de una excepción. El objetivo no es escribir actas largas. Basta con dejar contexto suficiente para que otra persona entienda qué se acordó, qué dato puede cambiar y quién debe dar seguimiento.
¿Qué señales indican que los datos todavía no son confiables?
Hay señales fáciles de reconocer: totales de ventas distintos entre dos registros, cobros sin venta asociada, facturas marcadas como pagadas sin respaldo, saldos negativos de inventario, ajustes frecuentes sin explicación y cuentas pendientes que cambian de monto. También conviene revisar operaciones creadas después del cierre con fechas anteriores o registros modificados sin una nota.
Otra señal aparece cuando solo una persona sabe cómo cuadrar los números. Si el proceso depende de memoria, mensajes dispersos o archivos personales, el negocio no puede repetir la revisión con consistencia. Un buen cierre deja rastro: fuentes usadas, diferencias encontradas, correcciones aprobadas, pendientes trasladados y fecha de cierre. Si una cifra no puede explicarse, todavía no debería dirigir una decisión.
¿Cómo puede ayudar Antreva?
Antreva puede revisar cómo se registran hoy las ventas, los cobros, el inventario y los compromisos, y luego proponer un alcance según las brechas encontradas. Dependiendo del caso, las opciones pueden incluir sitios web, formularios, flujos de mensajería, dashboards, CRM/ERP, pagos, integraciones, sistemas internos y mantenimiento. Son alternativas ligadas al alcance; no forman un conjunto fijo ni corrigen por sí solas datos que nadie revisa.
Según una publicación del Ministerio de Industria, Comercio y Mipymes, 836 mipymes participantes en el Programa de Encadenamiento Productivo Digital reportaron mejoras en ventas, uso de herramientas digitales y gestión de procesos internos. Ese dato corresponde a las empresas participantes del programa y no garantiza el mismo resultado para cada negocio. Solicita un diagnóstico operativo con Antreva para identificar qué datos debes conciliar cada mes y qué conviene organizar antes de implementar un dashboard, una automatización o un nuevo sistema.
¿Cómo medir si el flujo está funcionando?
No hace falta comenzar con una lista extensa de indicadores. Mide cuántos días toma cerrar el mes, cuántas diferencias aparecen, cuántas quedan sin explicación y cuánto tiempo permanecen abiertas. También puedes observar qué porcentaje de ventas tiene cobro y movimiento de inventario relacionados cuando corresponde.
El flujo está madurando cuando la revisión tarda menos porque los registros llegan completos, no porque se omiten casos difíciles. Compara varios cierres y anota por qué cambió cada resultado. Si las mismas diferencias se repiten, la acción útil es corregir el punto donde se origina el registro. El indicador debe llevar a una decisión concreta, no quedarse como una cifra decorativa.
¿Cómo empezar sin cambiar toda la operación?
Escoge un mes reciente y reúne las fuentes que ya usa el negocio. Nombra a una persona para coordinar la revisión y asigna responsables por ventas, cobros, inventario y pendientes. Define una fecha límite, una forma común de nombrar los documentos y un lugar compartido para guardar la versión revisada. Puede ser un formato opcional sencillo; no tiene que ser una herramienta nueva.
Haz el primer cierre con una muestra si el volumen es alto: una línea de productos, una sucursal o una semana. Documenta dónde faltó información y ajusta la rutina antes de ampliarla. Después fija la frecuencia mensual y evita reabrir períodos sin dejar una nota. Cuando el proceso sea repetible, será más fácil decidir si un dashboard, una integración o un sistema aporta valor.
Conclusión
Un dashboard merece confianza cuando sus datos tienen origen, responsable y revisión. El cierre operativo mensual crea esa disciplina al comparar ventas, cobros, inventario y compromisos antes de resumirlos. Empieza con un período, documenta cada diferencia y corrige primero el proceso que produce el dato.
Preguntas frecuentes
¿Cuál es la diferencia entre un cierre operativo y un cierre contable?
El cierre operativo revisa lo que pasó en ventas, cobros, inventario y compromisos para que el negocio pueda gestionar el mes siguiente. El cierre contable clasifica y registra las transacciones según las normas y obligaciones aplicables. Pueden apoyarse entre sí, pero tienen propósitos distintos. Una diferencia operativa debe investigarse, aunque luego reciba su tratamiento contable correspondiente.
¿Se puede hacer el cierre mensual con una hoja de cálculo?
Sí. Una hoja de cálculo puede funcionar cuando el volumen es manejable, existen responsables claros y todos usan la misma versión. Debe incluir fuentes, fechas, estados, diferencias y seguimiento. Si aparecen copias contradictorias, cambios sin rastro o demasiadas tareas manuales, conviene revisar el flujo antes de trasladarlo a otra herramienta.
¿Cuándo conviene considerar un sistema integrado?
Vale la pena considerarlo cuando las mismas operaciones se registran varias veces, el volumen dificulta la revisión, existen varias sucursales o responsables, y las diferencias consumen buena parte del cierre. Antes de elegirlo, define qué datos deben conectarse, quién los mantiene y cómo se tratarán las excepciones. Integrar registros desordenados puede hacer que el error circule más rápido.